L’obbligo di accatastare i beni imbullonati e i pannelli fotovoltaici: cosa è cambiato e perché regolarizzare
Negli ultimi anni il tema dei beni imbullonati ha creato molta confusione, soprattutto per quanto riguarda l’accatastamento degli impianti fotovoltaici. Molti proprietari si sono trovati improvvisamente di fronte a richieste di chiarimenti, accertamenti catastali e, in alcuni casi, sanzioni, senza aver mai percepito i pannelli come un elemento “edilizio” vero e proprio.
In realtà, il rapporto tra beni imbullonati, Catasto e impianti fotovoltaici è il risultato di un’evoluzione normativa complessa, che ha avuto una netta distinzione tra un “prima” e un “dopo” la cosiddetta legge degli imbullonati.
Comprendere cosa è cambiato, cosa è obbligatorio oggi e quali sono i rischi per chi non ha regolarizzato è fondamentale per evitare problemi fiscali e amministrativi.
Cosa si intende per beni imbullonati
Con il termine beni imbullonati si fa riferimento a impianti, macchinari e strutture fissate stabilmente al suolo o a un edificio, spesso tramite bullonature o ancoraggi, ma che non costituiscono parte integrante della struttura edilizia in senso tradizionale.
Per molti anni questi elementi sono stati considerati, dal punto di vista catastale, come parte dell’immobile e quindi rilevanti ai fini della rendita. Questo approccio ha inciso in modo significativo sul valore catastale di edifici produttivi e, in alcuni casi, anche su immobili dotati di impianti tecnologici rilevanti, come i grandi impianti fotovoltaici.
Il quadro normativo prima della legge sugli imbullonati
Prima del 2016, il Catasto includeva nella stima catastale anche impianti e macchinari stabilmente infissi, compresi molti impianti fotovoltaici.
Questo significava che un impianto di grandi dimensioni poteva incidere direttamente sulla rendita catastale dell’immobile, con un aumento della base imponibile ai fini IMU e delle altre imposte patrimoniali.
La prassi era supportata da diversi atti dell’Agenzia delle Entrate, tra cui la circolare n. 36/E del 2013, che chiariva come alcuni impianti fotovoltaici dovessero essere accatastati autonomamente o concorrere alla rendita dell’edificio su cui erano installati.
La legge sugli imbullonati e cosa ha cambiato
La svolta arriva con la legge 28 dicembre 2015 n. 208, art. 1 comma 21, nota come legge di stabilità 2016.
Questa norma ha stabilito che, ai fini della determinazione della rendita catastale, non devono essere considerati i macchinari, i congegni e le attrezzature funzionali allo specifico processo produttivo, anche se imbullonati o ancorati al suolo.
Il principio introdotto è molto chiaro: ciò che serve al processo produttivo non concorre più alla rendita catastale dell’immobile.
Questo ha ridotto in modo significativo il peso catastale di molti edifici industriali e ha modificato il modo di valutare anche alcuni impianti fotovoltaici, soprattutto quelli a servizio diretto dell’attività produttiva.
Perché i pannelli fotovoltaici restano un caso delicato
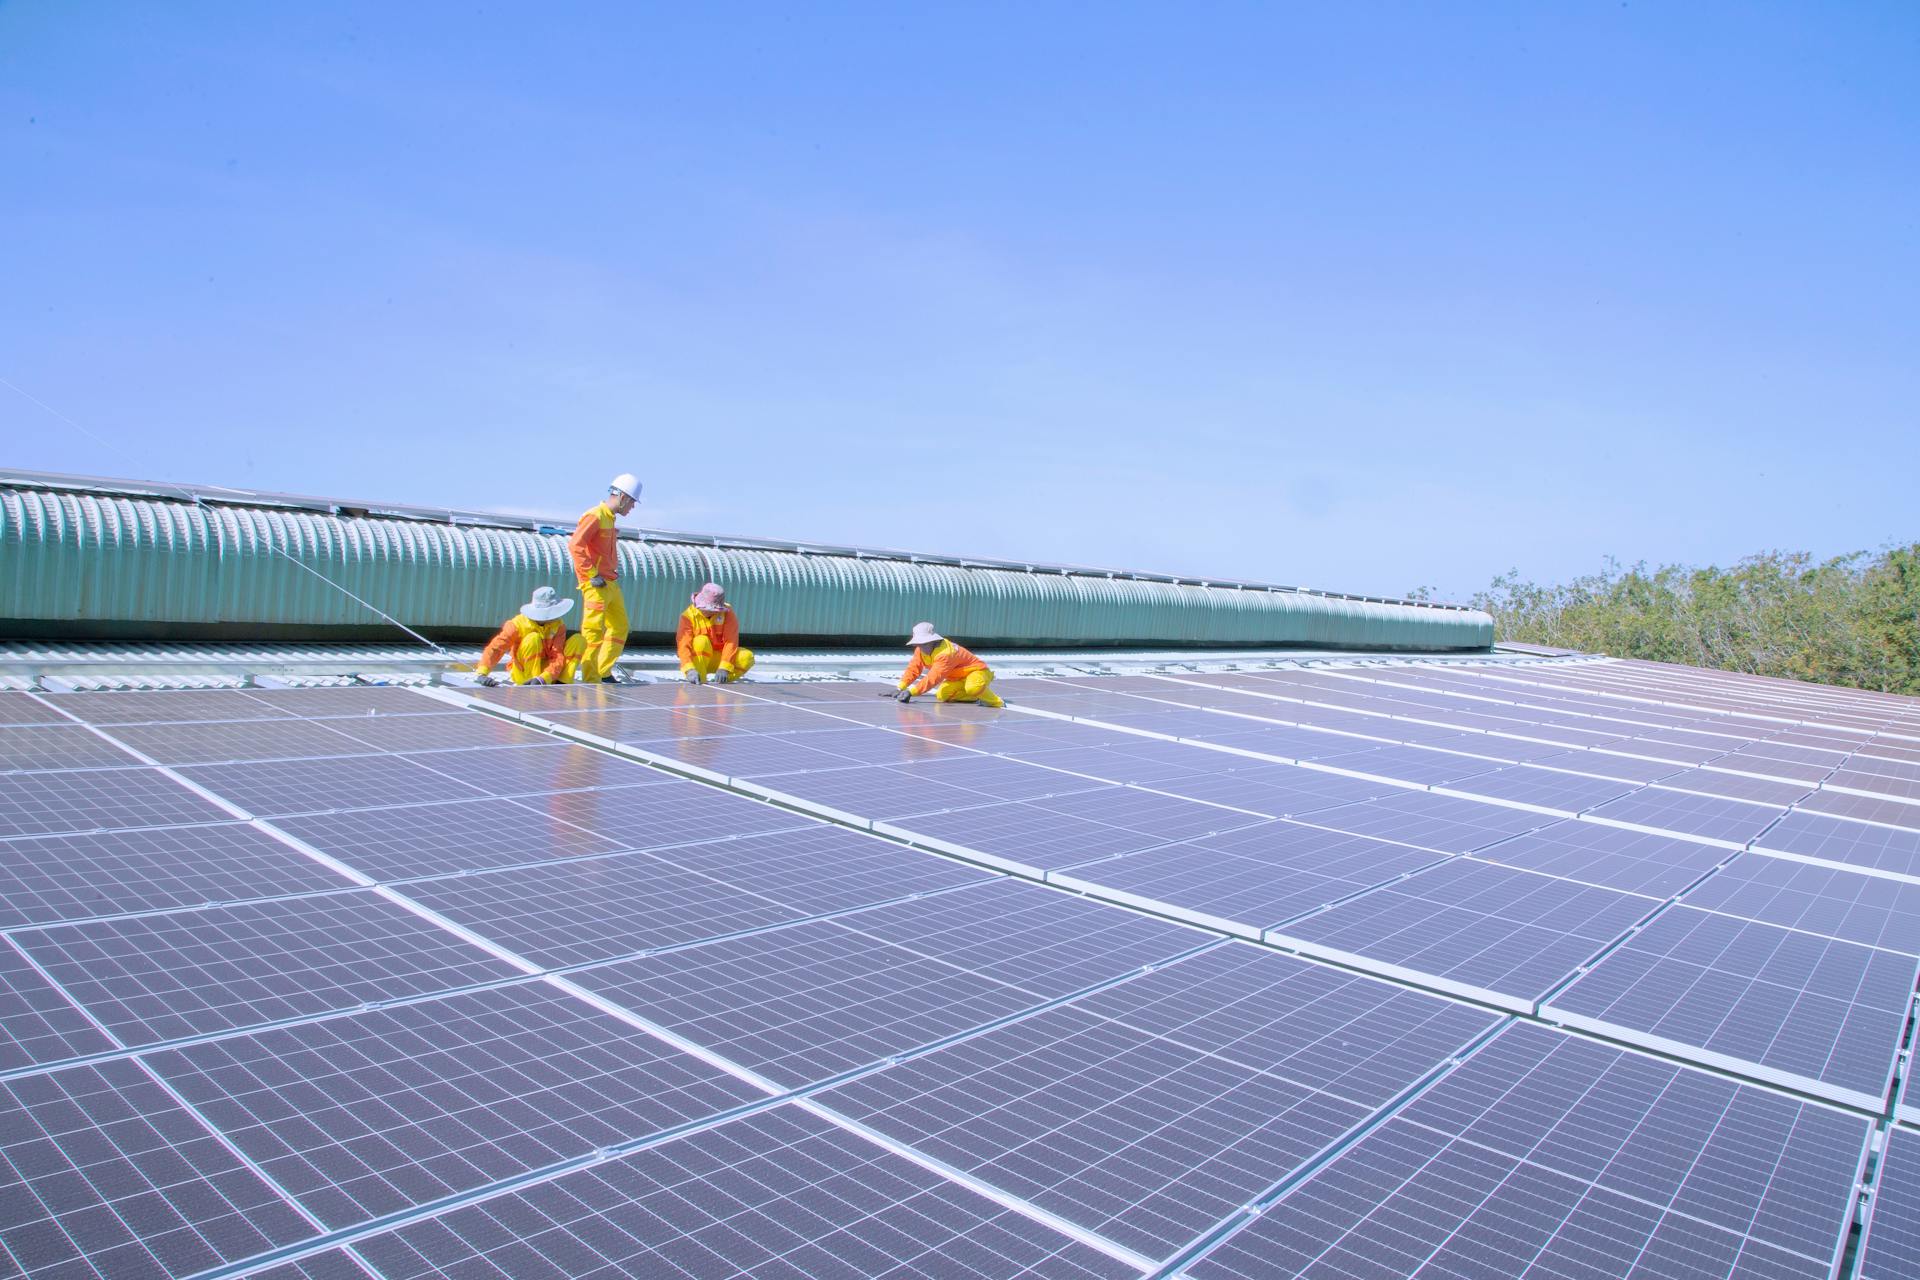
Nonostante la legge sugli imbullonati, i pannelli fotovoltaici non sono automaticamente esclusi da ogni obbligo catastale.
Il punto chiave è distinguere tra impianti che costituiscono un semplice accessorio dell’edificio e impianti che assumono rilevanza autonoma dal punto di vista catastale.
Secondo la prassi dell’Agenzia delle Entrate, ribadita anche da successive circolari come la n. 27/E del 2016, un impianto fotovoltaico può richiedere l’accatastamento quando:
- ha una rilevante autonomia funzionale e reddituale
- è di dimensioni tali da incidere sul valore dell’immobile
- non è semplicemente un impianto a servizio dell’abitazione
- è installato a terra o su coperture con struttura dedicata
In questi casi l’impianto può essere censito come unità autonoma, spesso in categoria D/1, oppure incidere sulla consistenza catastale esistente.
I problemi nati tra prima e dopo la normativa
Il passaggio dalla normativa precedente a quella attuale ha creato una zona grigia per molti proprietari.
Chi aveva installato impianti fotovoltaici prima del 2016 spesso non ha provveduto ad alcun aggiornamento catastale, ritenendo l’impianto un semplice elemento tecnologico.
Con l’introduzione della legge sugli imbullonati, molti hanno pensato che l’argomento fosse definitivamente superato, senza distinguere i casi in cui l’accatastamento resta comunque obbligatorio.
In realtà, i controlli successivi hanno portato a:
- richieste di aggiornamento catastale tardivo
- attribuzione di rendite arretrate
- sanzioni per omessa dichiarazione
- contenziosi tra contribuenti e Agenzia delle Entrate
Il problema principale è che l’assenza di accatastamento non si “cancella” automaticamente con la nuova normativa.
Cosa rischia chi non ha accatastato correttamente
Chi non ha regolarizzato un impianto fotovoltaico soggetto a obbligo catastale può incorrere in conseguenze rilevanti.
Il rischio non è solo teorico, perché i controlli catastali e incrociati con altri enti sono sempre più frequenti.
Le principali conseguenze sono:
- accertamento catastale d’ufficio
- attribuzione di rendita con effetto retroattivo
- richiesta di imposte arretrate
- sanzioni amministrative
- difficoltà in caso di vendita o successione dell’immobile
Dal punto di vista tecnico e fiscale, un impianto non correttamente dichiarato rende l’immobile irregolare.
Cosa bisogna fare per regolarizzare
La regolarizzazione passa sempre da una valutazione tecnica preliminare. Non tutti gli impianti devono essere accatastati, ma quelli che lo richiedono devono essere dichiarati correttamente.
Il percorso corretto prevede:
- analisi della tipologia e della funzione dell’impianto
- verifica della potenza e della configurazione
- valutazione dell’autonomia reddituale
- redazione di pratica DOCFA, se necessaria
- aggiornamento della situazione catastale
Solo un tecnico può stabilire se l’impianto rientra o meno nei casi di obbligo e quale sia la modalità corretta di dichiarazione.
Perché conviene regolarizzare anche a distanza di anni
Molti proprietari rimandano la regolarizzazione per timore di costi o accertamenti. In realtà, intervenire spontaneamente è quasi sempre la scelta più conveniente.
Una regolarizzazione volontaria consente di ridurre sanzioni, chiarire la posizione fiscale e rendere l’immobile pienamente conforme.
Inoltre, un immobile con impianti regolari:
- è più facile da vendere
- non crea problemi in caso di mutuo
- evita contenziosi futuri
- tutela il valore nel tempo
Dal punto di vista tecnico, regolarizzare significa riportare coerenza tra stato di fatto, Catasto e normativa vigente.
Segui: architettura.io
La normativa sui beni imbullonati ha chiarito molti aspetti, ma non ha eliminato l’obbligo di accatastamento per tutti i pannelli fotovoltaici.
Distinguere tra impianti esclusi dalla rendita e impianti che devono essere dichiarati è fondamentale per evitare errori e conseguenze economiche rilevanti.
Affrontare il tema con un approccio tecnico e consapevole permette di risolvere situazioni rimaste sospese nel tempo e di mettere al sicuro il proprio immobile sotto il profilo catastale e fiscale.